


大族激光发布2026年前三季度业绩预告
一、龙头地位稳固:订单饱满,坐稳行业 "压舱石"
作为国内激光加工设备的标杆企业,大族激光凭借三十余年技术积淀与全品类产品布局,始终稳居行业第一梯队。报告期内,公司经营性业务保持良好发展态势:截至2025年末,公司在手未交付订单约89亿元,为后续收入确认奠定坚实基础;2026年以来新签订单约243亿元,同比增长约90%,订单饱满度与增长斜率均处于近年高位。
在行业格局中,这一成绩单具有标志性意义——在激光装备行业经历多年激烈内卷、价格竞争加剧的背景下,大族激光不仅率先穿越周期,更以接近翻倍的订单增速拉开与追赶者的差距,进一步巩固了行业龙头的地位。作为产业景气度回升的有力风向标,大族激光的订单数据往往被市场视为激光加工行业冷暖的 "晴雨表",龙头企业对产业链的带动与引领作用愈发凸显。
二、高端卡位:AI 算力赛道凸显 "领跑者" 价值
亮眼业绩的背后,是大族激光坚守实业、深耕智造的长期主义,是技术创新、全链布局与全球化运营同频共振的战略定力,更是中国高端装备迈向价值链高端的时代缩影。相信大族激光将继续发挥行业龙头的引领担当,持续突破高端装备技术瓶颈,推动产业链上下游协同共进,在推进高端装备自主可控、助力制造业转型升级的宏大征程中持续突破,书写中国智造走向全球的崭新篇章。(编辑:激光之家)


-
找客户、看新品、探趋势——激光行业的年度盛典,来了!

欢迎报名参加
넶29 2026-10-14 -
大族光子“天工”系列亮相Formnext Asia深圳展
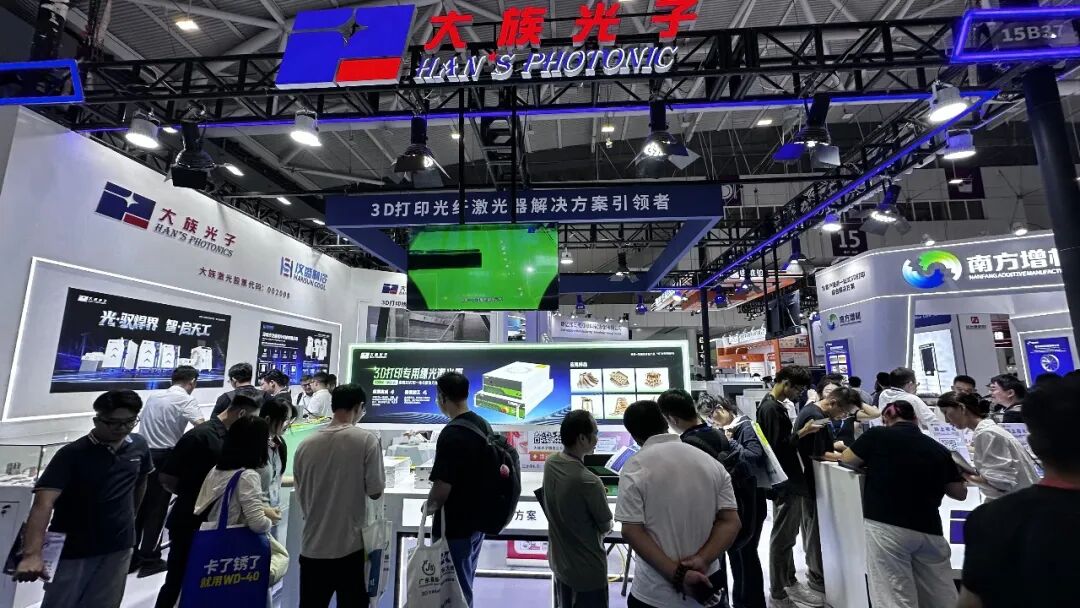
8月26日至28日,大族光子“天工”系列亮相Formnext Asia深圳展
넶184 2026-09-04 -
第27届CIOE中国光博会9月即将举办
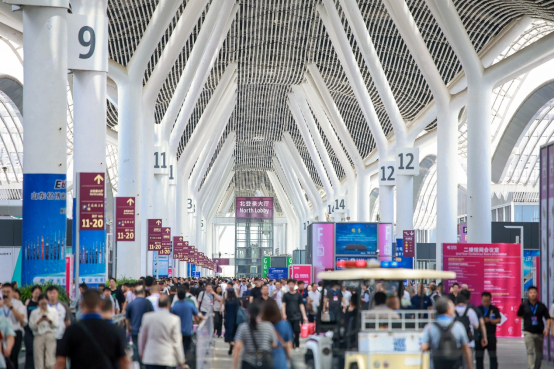
9月9—11日,第27届CIOE中国光博会9月即将举办
넶157 2026-09-01


-
- 2023-02-09
- 2023-07-20
- 2023-02-10
- 2022-12-05
- 2022-10-11
- 2022-10-22
- 2023-02-10
- 2021-09-18

